TL;DR
- 소비자 인공지능(AI)은 일상 업무를 처리할 만큼 신뢰도가 높아지고 있지만, 낮은 지불 의향과 높은 운영비 때문에 기업 매출 없이는 성장 규모에 한계가 있음.
- Meta의 개인 AI 비서 Muse와 마스코트 Jolly, OpenAI의 Dots, Instinct의 에이전트형 심부름 서비스가 소비자 AI의 복귀 가능성을 보여줌.
- 5월 기준 AI 서비스에 비용을 내는 소비자는 2.2%, 월평균 지출은 31달러이며, 성능 향상에도 지불 고객과 지출액의 증가세는 완만함.
- 소비자 수억 명이 유료 고객이 되더라도 AI 운영비가 높아 손익분기를 보장하지 않으며, OpenAI는 기업 계약과 소비자 제품의 기업 판매를 병행함.
- Meta의 광고 타기팅과 Instinct의 구매 수수료 모델은 수익화 선택지를 넓히지만, 소비자 AI만으로 가능한 성장에는 뚜렷한 상한이 있음.
소비자 AI의 복귀 가능성
- 이번 주만 보면 소비자 AI가 복귀하고 있다고 주장할 수 있음.
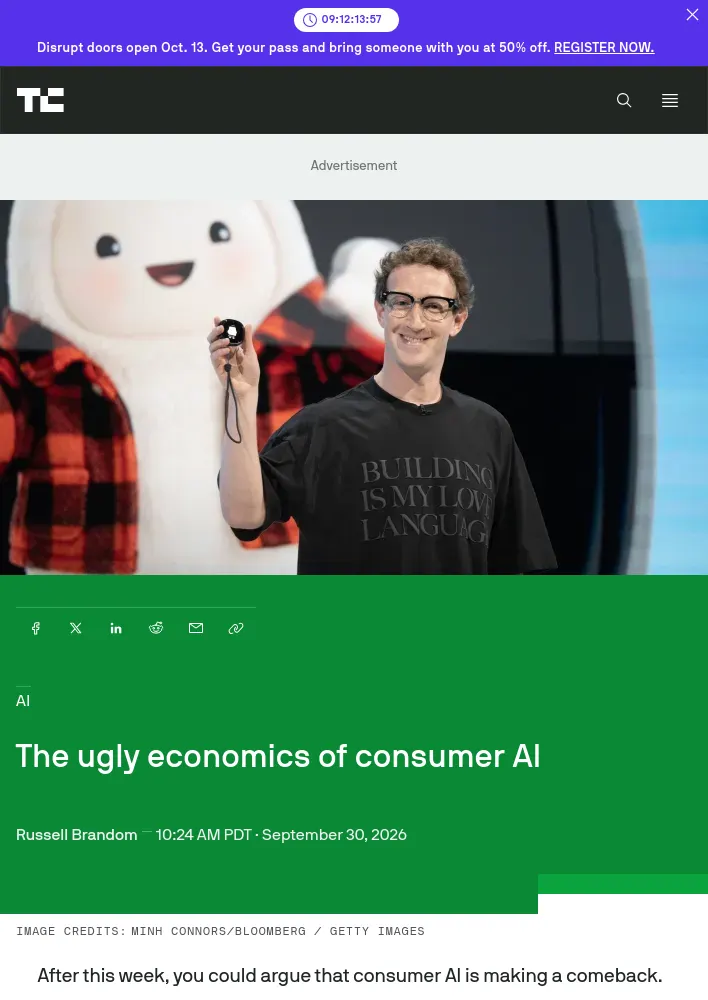
- Meta의 개인 AI 비서 Muse와 봉제 인형 같은 마스코트 Jolly는 예상 밖의 인기를 얻었으며, 전날 출시된 OpenAI의 Dots도 비슷한 만화풍 개인 비서 구상을 뒤따르는 모습임.
- 신흥 비서 Instinct는 여행 예약, 식당 예약, 구독 취소에 초점을 맞춘 에이전트형 심부름 처리 기능을 바탕으로 100억 달러의 기업가치를 인정받음.
- 낙관론은 간단함. 에이전트형 AI가 일상 업무를 처리할 만큼 신뢰할 수 있게 됐고, 기업들은 일반 소비자에게 서비스를 점점 더 적극적으로 제안하며, 소비자도 실제 가치를 얻고 있음.
- 투자자에게는 AI의 원초적 성능이 이전에는 불가능했던 제품 범주를 연 2022년 ChatGPT 출시와 매우 비슷한 장면으로 보일 수 있음.
소비자 AI 수익성의 한계
- 선도 AI 연구소들이 소비자 AI에 조심스러워진 이유는 기술이 충분히 좋지 않아서가 아님. 인기가 압도적인 기술 제품조차 소비자가 지불하려는 금액의 상한에 부딪히기 시작했으며, 더 나은 모델이 소비자 사업의 수익성 향상으로 이어지는지도 불분명함.
- 그 결과 업계 전반은 기업 계약과 분야별 확장에 초점을 둔 Anthropic식 모델로 이동함.
- Muse와 Instinct 같은 제품이 이 흐름을 거스른다면, 수익화에 덜 집중하기 때문임. 그러나 소비자 AI의 근본적인 경제성은 나아지지 않고 있으며, 이 사업에 뛰어드는 기업은 결국 그 문제를 다뤄야 함.
소비자의 지불 의향과 시장 성장세
- Andreessen Horowitz의 반기별 State of Markets 보고서는 이번 여름 발표된 PNC 리서치 보고서의 수치를 인용해 소비자 중 AI 서비스에 돈을 내는 비율과 지출액이 모두 서서히 증가하고 있음을 보여줌.
- 5월 기준 AI에 비용을 지불하는 소비자는 2.2%, 월평균 지출액은 31달러임.
- Andreessen Horowitz는 성숙한 AI 도입과 활용을 논하기에는 아직 이르다며 성장 여지가 크다는 긍정적 해석을 제시함.
“성숙한 AI 도입과 활용에 관해서는 아직 초기 단계임.”
- 그러나 두 그래프 모두 성장 속도는 상당히 선형적으로 보임. 모델이 크게 개선돼도 AI에 기꺼이 비용을 내는 고객 수나 지불액에는 큰 변화가 나타나지 않음.
- 예를 들어 GPT-5.2에서 Astra로 이어진 성능의 큰 도약은 그래프에서 거의 드러나지 않음.
손익분기점에 못 미치는 소비자 매출
- 소비자 1인당 수치는 덜 두드러지지만, 여전히 일반적인 손익분기점에 크게 못 미침.
- 시장이 포화된 온라인 서비스의 기준으로 구독자 3억 2,500만 명인 Netflix를 적용하면, 고객당 34달러의 수익은 연간 매출 110억 달러에 그치며 OpenAI의 운영비 3분의 1에도 못 미침.
- PNC가 도입률을 낮게 추산했다고 보더라도 Bank of America에서 비슷한 수치를 확인할 수 있음. 이 회사는 3월 미국 소비자의 약 3%가 AI에 비용을 지불하며, 전년보다 40% 증가했다고 분석함.
- 9월 Menlo 설문조사는 조금 더 낙관적인 결과를 제시함. 성인의 4분의 1이 매일 AI를 사용하며, 그 사용자 중 절반이 비용을 지불한다는 결과임.
높은 운영비와 기업 시장 전환
- 소비자 접근법의 문제는 매출보다 비용에 가까움. AI는 운영 비용이 이례적으로 높은 기술이며, 소셜 네트워킹이나 클라우드 컴퓨팅 같은 가벼운 전임 기술과 특히 대조됨.
- 유료 고객이 수억 명에 이르더라도 손익분기를 보장하지 않음.
- OpenAI는 이러한 현실에 잘 적응한 것으로 보임. 널리 보도된 기업 시장 전환은 대체로 성공적이며, 기업 계약 수주액은 7월 이후 두 배가 된 것으로 알려짐.
- Dots 출시에도 기업 시장을 겨냥한 요소가 뚜렷했으며, 새 개인 에이전트가 소프트웨어 엔지니어와 에이전시의 크리에이티브 인력에게 어떻게 유용할 수 있는지 제시함.
- 인기 있지만 저렴한 소비자 서비스를 수익화하는 오랜 방법은 기업에 더 높은 가격으로 판매하는 방식이며, OpenAI는 이 전략을 따르는 모습임.
Muse와 Instinct의 수익화 경로
- Muse와 Instinct의 사업 방향이 무엇을 의미하는지는 판단하기 어려움.
- Muse는 Meta의 강력한 개인화 광고 타기팅을 뒷받침으로 삼고 있어 수익화 선택지가 더 많고, 수익화가 시급한 문제가 되기까지 시간도 더 있음. 주목할 점은 Meta가 이미 기업 시장 진출도 모색하고 있다는 사실임.
- Instinct는 에이전트를 통해 이뤄진 구매에서 수수료를 받는 별도의 계획을 갖고 있으며, 이는 수익 상한을 높일 수 있음.
- Instinct는 선도 모델을 훈련하는 비용도 피할 수 있을 것으로 보이며, 이는 비용 부담을 크게 줄이는 요인임.
소비자 AI 사업의 성장 상한
- 소비자 AI의 냉혹한 경제성은 기업 매출을 활용하지 않는 한 회사가 현실적으로 성장할 수 있는 규모에 강한 상한을 설정함.
- 주요 AI 연구소들은 이미 이 교훈을 얻었으며, 이는 업계에서 좀처럼 변하지 않는 몇 안 되는 사실 중 하나임.
댓글 (0)
로그인하면 이 기사에 내 생각을 남길 수 있어요