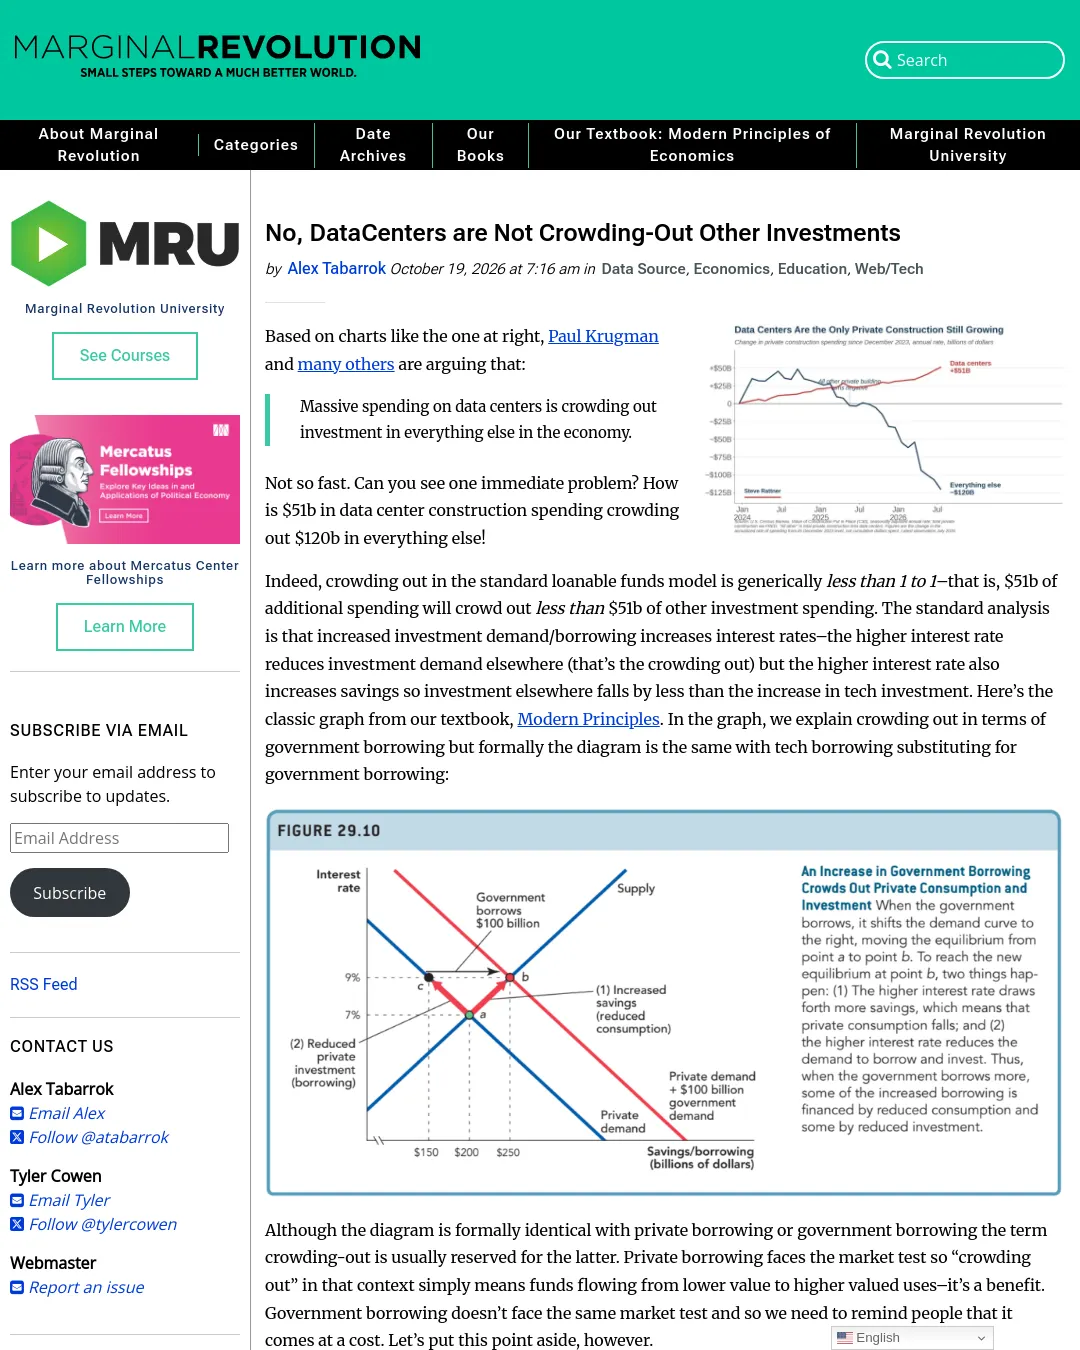
데이터센터 투자가 다른 부문의 투자를 밀어낸다는 주장에 대해, 이 글은 제시된 그래프가 그 결론을 뒷받침하기에 충분하지 않다고 반박한다. 실질 투자액으로 보면 2023년 2분기부터 2026년 2분기까지 기술 투자는 약 46% 늘었고, 다른 투자는 약 3% 증가했다.
폴 크루그먼(Paul Krugman) 등은 데이터센터 투자 증가가 경제의 다른 모든 투자를 밀어낸다고 주장한다. 그러나 연간 데이터센터 건설 지출이 510억 달러로 늘었다는 자료와 다른 부문 투자 1,200억 달러를 비교하면, 데이터센터 지출이 그보다 큰 규모의 투자를 밀어냈다는 설명은 성립하기 어렵다는 게 이 글의 지적이다. 표준 대부자금 모형에서도 투자 수요가 늘어 금리가 오르면 다른 투자가 줄 수 있지만, 저축도 늘기 때문에 밀려나는 투자액은 대체로 새 투자액보다 적다.
크루그먼은 기술 투자와 다른 투자를 GDP 대비 비중으로 비교했다. 하지만 GDP가 늘어나는 동안 한쪽 비중이 오르고 다른 쪽 비중이 내려간다고 해서 투자액 자체가 감소했다고 볼 수는 없다. 이 글이 같은 자료를 실질 달러 기준으로 다시 보면, 다른 부문 투자는 2024년 정점 이후 약해졌지만 2023년 2분기 수준보다는 높다. 기술 붐이 없었다면 다른 투자가 더 빠르게 늘었을 가능성은 배제할 수 없지만, 그래프만으로 그런 반사실적 상황을 확인할 수는 없다고 설명한다.
글은 실질금리 상승도 데이터센터 차입의 결과라고 보기 어렵다고 주장한다. 10년 만기 물가연동국채(TIPS)의 평균 수익률은 2021년 말 −1.00%에서 2022년 말 1.49%로 올랐으며, 이는 AI 투자 붐이 본격화하기 전이었다. 반면 Rattner와 크루그먼의 그래프가 다루는 기간의 금리 상승 폭은 각각 0.5%포인트와 0.68%포인트다. 현재 실질금리도 약 2~3%로 역사적 평균 수준에 부합해, 좋은 사업이라면 자금을 조달할 수 있다고 글은 덧붙인다.
금리 상승의 다른 가능한 설명으로는 팬데믹 시기의 이례적으로 낮은 금리에서의 회복과 연방정부 차입 등이 제시된다. 또 미래 부에 대한 기대가 현재 저축을 줄인다는, 다른 기술 관련 설명도 언급한다. 실질금리가 미국뿐 아니라 선진국 전반에서 올랐다는 점은 세계 저축 규모가 미국보다 크다는 점과 함께 미국 내 투자 밀어내기 주장을 약화한다고 글은 본다.
이 글의 해석은 관세와 불확실성, 바이든 행정부 시기의 CHIPS 및 IRA 보조금 효과 약화 등이 AI·기술 외 투자를 약하게 만든 반면, AI 붐은 전체 투자를 뒷받침했다는 것이다. 따라서 데이터센터와 AI 투자가 다른 투자를 밀어냈다기보다, 그렇지 않았다면 더 부정적이었을 경제에서 밝은 부분으로 작용했다는 주장이다.
관련 자료: 폴 크루그먼의 글, 다른 비판 글, Modern Principles 교재, 기술 투자와 GDP 대비 비중 그래프, 실질 투자액 그래프, 미래 부 기대와 저축에 관한 논문.
댓글 (0)
로그인하면 이 기사에 내 생각을 남길 수 있어요