TL;DR
- OpenAI가 2026년 9월 29일 파트너 32곳과 B2B 마켓플레이스를 출시하고, 적격 기업 고객이 기존 OpenAI 약정액을 파트너 제품에 사용할 수 있게 함.
- Baseten을 통해 OpenAI 모델이 아닌 오픈 웨이트 모델에도 약정액을 쓸 수 있어, OpenAI가 항상 토큰 흐름을 확보하기보다 고객 관계 유지를 중시하는 전략임.
- OpenAI는 클라우드 하이퍼스케일러처럼 AI 생태계의 유통 플랫폼이 되려 하지만, 현재는 공급업체별 별도 청구와 OpenAI의 정산 방식이며 등록 수수료나 공동 영업은 없음.
- 마켓플레이스는 기업의 AI 도구 확산을 통합하고 예산 관리를 쉽게 할 수 있지만, 구매 절차와 오픈 웨이트 모델 지출에서 발생하는 가치 포착이 과제로 남음.
- 마켓플레이스의 성패는 기업 유통망을 활용한 생태계 구축과 모델 사용 조건·수익 구조에 달려 있으며, 2027년 상반기 공개될 OpenAI의 S-1에서 투자 성적표를 확인할 수 있을 전망임.
OpenAI B2B 마켓플레이스와 Baseten
- OpenAI는 지난주 Dev Day에서 Muse/Instinct 경쟁 제품인 Dots, 새 모델, 팀 환경 등을 발표했으며, 상대적으로 주목받지 못한 발표가 B2B 마켓플레이스임.
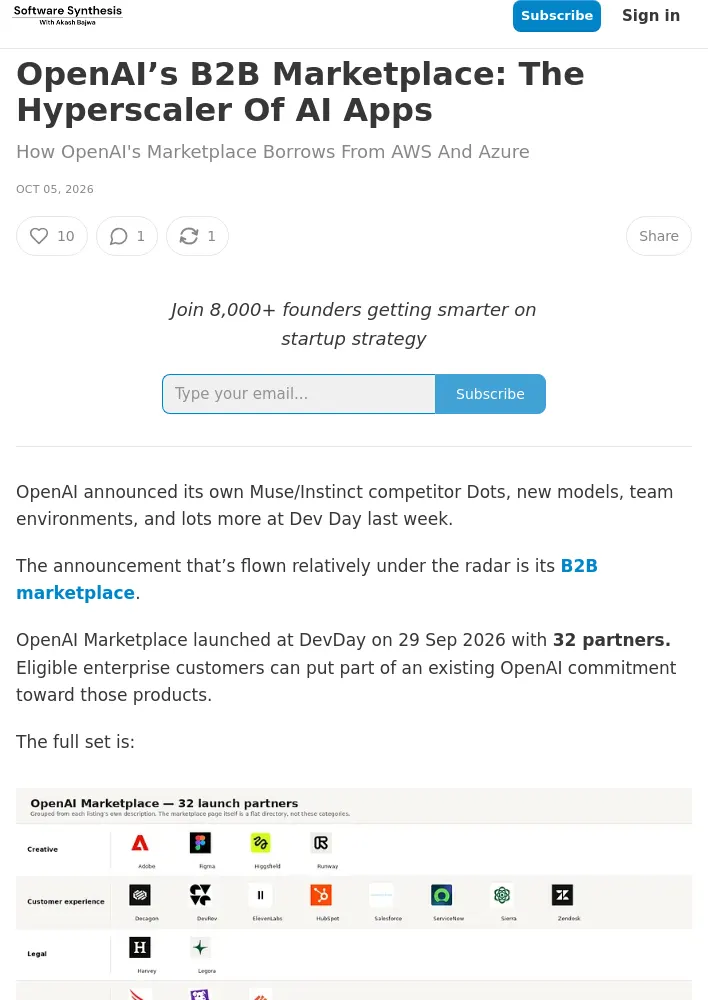
- OpenAI Marketplace는 2026년 9월 29일 DevDay에서 파트너 32곳과 함께 출시됨. 적격 기업 고객은 기존 OpenAI 약정액 일부를 파트너 제품 구매에 사용할 수 있음.
- 목록에서 가장 주목할 파트너는 Baseten임. 이번 제휴가 시사하는 바가 크기 때문임.
OpenAI 기업 고객은 이제 기존 OpenAI 약정액을 Codex 내에서 제공되거나 Responses API를 통해 이용하는 Baseten 호스팅 오픈 모델에 사용할 수 있음. 기업은 기존 OpenAI 약정액으로 달러당 더 많은 지능을 제공할 수 있음.
- 에이전트형 코딩은 현재 AI 활용 사례 중 가장 널리 도입된 분야이며, OpenAI의 Codex와 GPT 모델은 코드 생성 워크플로를 확장하는 데 가장 널리 쓰이는 선택지 두 가지임.
- Baseten이 제공하는 오픈 모델을 OpenAI 고객이 이용할 수 있게 되면서, 기업은 오픈 모델과 폐쇄형 모델을 함께 활용해 에이전트 워크플로를 최적화하고 각 작업에 가장 적합한 모델로 요청을 라우팅할 수 있음.
오픈 모델과 클라우드 마켓플레이스의 유사성
- 여름 동안 오픈 모델의 토큰 사용량이 폐쇄형 모델을 넘어섰다는 주장과, 이것이 Anthropic의 기업공개(IPO) 지연에 영향을 미쳤다는 분석이 제기됨.
- Vercel의 게이트웨이를 대리 지표로 보면, 오픈 웨이트 모델의 토큰 사용량은 폐쇄형 모델을 넘어섰지만 지출과 요청 건수는 여전히 폐쇄형 모델이 더 높음. 토큰 사용량 격차는 같은 작업에 오픈 모델이 더 많은 토큰을 소비하는 데서 비롯됨.
- Ramp의 AI Index도 이 차이를 보여줌. 기업 지출 중 오픈 웨이트 모델에 쓰이는 비중은 5%임.
- 이는 여러 요인의 결과지만, 최근 뚜렷한 변화는 OpenAI와 Anthropic이 시장 점유율을 유지하려 가격을 공격적으로 인하하고 있다는 점임. 마켓플레이스도 같은 전략과 일치하지만, 더 큰 목표를 겨냥함.
- OpenAI는 SaaS 시대의 하이퍼스케일러가 기업용 소프트웨어의 유통 플랫폼이 된 것처럼, 더 넓은 AI 생태계가 구축되고 유통에 의존하는 플랫폼으로 자리매김하려 함.
- OpenAI와 고객에게 기대되는 이점은 AI 도구 확산의 통합과 예산 편의성임. 그러나 OpenAI 마켓플레이스는 클라우드 생태계에 비해 초기 단계여서, 2010년대 클라우드 마켓플레이스에서 최고재무책임자(CFO)가 기업용 소프트웨어를 조달하던 수준으로 구매 경험을 매끄럽게 만들려면 해결할 문제가 많음.
- 클라우드 마켓플레이스 진출 전략(Go-to-Market, GTM)을 지원하는 데만 집중하는 벤처 투자 스타트업도 존재함. 그중 Suger는 기회의 규모를 다음과 같이 추산함.
- 기업 구매자는 약 3,480억 달러의 확정 클라우드 예산을 보유함.
- Partner Insight의 2025년 보고서에서 기업의 62%가 클라우드 마켓플레이스를 신규 순매출의 최대 원천으로 꼽음.
- OpenAI의 연환산 매출(run-rate revenue)은 약 700억 달러로 알려져 있으며, 그중 기업 매출이 절반을 넘음. Fortune 500 기업 대부분은 OpenAI 또는 Anthropic의 고객이며, 이는 이전에 하이퍼스케일러만 누리던 유통망 규모를 보여줌.
- 두 회사는 IPO를 준비하며 채용을 늦추지 않고 있음. 이 시대의 독립 소프트웨어 공급업체(ISV)에 해당하는 AI 앱은 자체 GTM 조직에 AI 연구소의 영업 조직을 더할 가능성이 있음.
OpenAI 마켓플레이스의 차이점과 과제
- 현재 고객은 공급업체별로 별도 청구서를 받고 OpenAI가 이를 정산함. 현재까지 알려진 바로는 등록 수수료와 공동 영업 방식이 없음.
- 초기에는 OpenAI 모델을 기반으로 제품을 만드는 공급업체가 대상일 것으로 보이지만, 대상이 그에만 한정되지는 않음.
- Baseten을 통해 이용하는 오픈 웨이트 모델에 배정된 OpenAI 지출은 OpenAI 제품의 실제 사용량을 늘리지 않음. 반면 하이퍼스케일러에서는 지출이 결국 컴퓨팅·클라우드 상품으로 흘러들었음.
- 요컨대 OpenAI는 항상 토큰 흐름을 확보할 필요는 없으며 고객 유지가 더 중요하다고 받아들인 상태임.
- 마켓플레이스가 성장세를 보이면 클라우드 생태계와 비슷하게 AI 연구소와 AI 앱이 공동 영업하고, 앱에 등록 수수료를 부과하며, 구매자가 지출 내역을 한 장의 청구서로 받는 형태로 발전할 수 있음.
- 이 모델은 AI 연구소가 이러한 수수료를 정당화할 만큼 충분한 기업 유통망을 갖추고, 오픈 웨이트 추론처럼 지출의 상당 부분에서 연구소가 가치를 얻지 못하는 상황에서도 지속 가능하다는 전제에 달려 있음.
- OpenAI가 유통망을 바탕으로 생태계를 구축하려 한 것은 이번이 처음이 아님. GPT Store, 앱 SDK, 플러그인은 모두 ChatGPT 내부 유통을 확보하려던 과거 시도임.
- 이번에는 파트너를 ChatGPT 인터페이스에 붙이는 대신 OpenAI의 상업적 관계와 API에 연결함. 고객과 더 명시적으로 경쟁하려는 Anthropic의 움직임을 고려하면 Anthropic이 OpenAI의 시도를 따를 가능성은 낮음. 이에 따라 OpenAI는 유통망을 토대로 생태계를 구축하는 데 단독으로 나설 수 있음.
낙관적 시나리오와 비관적 시나리오
- 가장 낙관적인 경우 OpenAI가 시장 지배력을 확보해 마켓플레이스 등록 자격에 자사 모델 사용을 더 많이 요구하게 됨. 이는 고객이 클라우드 지출을 어떻게 배분하든 이익을 얻던 하이퍼스케일러와 비슷한 구조임.
- Sam Altman의 바람이 실현된다면 AI 앱 기업의 오픈 웨이트 모델 사용량도 줄어들 수 있음.
우리의 목표는 파레토 최적 프런티어의 모든 지점에서 지능과 가격 측면의 최선의 선택지를 제공하는 것임. 여기에는 오픈 소스도 포함됨.
- 비관적인 경우 구매 절차가 간소화되지 않아 OpenAI 약정액으로 AI 앱을 조달하는 이점이 거의 없음.
- 또한 파트너 32곳 가운데 대부분의 재배정 지출이 Baseten의 오픈 웨이트 모델 목록으로 향하는 멱법칙 분포가 나타날 수 있음. 이 경우 OpenAI는 토큰 흐름을 전혀 확보하지 못하면서 고객 관계는 유지하지만 경제적 성과는 악화됨.
- OpenAI의 S-1이 2027년 상반기 공개될 무렵이면 이 전략에 대한 어떤 형태의 성적표가 나올 것이므로, 결과를 확인하기까지 오래 기다릴 필요는 없음.
댓글 (0)
로그인하면 이 기사에 내 생각을 남길 수 있어요